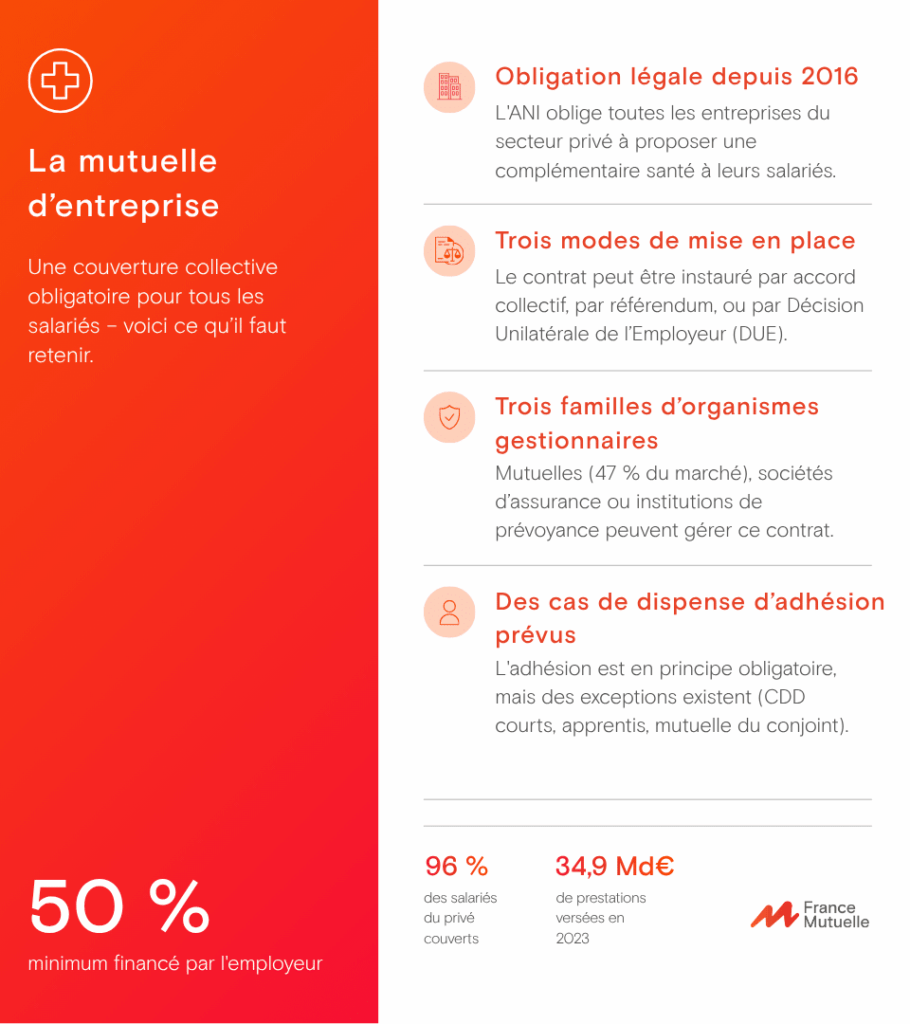
Une mutuelle collective, ou complémentaire santé d’entreprise, est un contrat souscrit par l’employeur pour couvrir ses salariés. En effet, depuis le 1ᵉʳ janvier 2016, l’accord national interprofessionnel (ANI) oblige les entreprises privées à en proposer une, en finançant au moins la moitié de la cotisation. Ainsi, trois familles d’organismes peuvent gérer ce contrat, et trois modes juridiques permettent de le mettre en place.
Comment une entreprise choisit-elle alors la gestion de sa mutuelle collective ? Concrètement, ce guide détaille les organismes gestionnaires, les modalités légales de mise en place, et les droits des salariés.
Qu’est-ce qu’une mutuelle collective ?
Une mutuelle collective désigne, en somme, un contrat de complémentaire santé souscrit par un employeur au bénéfice de ses salariés, et parfois de leurs ayants droit. Ainsi, elle complète les remboursements de la Sécurité sociale sur le dentaire, l’optique ou l’hospitalisation. Contrairement à une mutuelle individuelle, elle repose donc sur une adhésion en principe obligatoire, sauf cas de dispense prévus par la loi.
Pourquoi la mutuelle collective est-elle devenue incontournable ?
Trois raisons expliquent cette généralisation :
Une obligation légale depuis 2016. En effet, l’ANI impose une couverture santé collective, financée à 50 % minimum par l’employeur.
Une amélioration mesurable de la couverture. Ainsi, le taux de couverture complémentaire de la population est passé de 95 % à 96 %.
Des avantages fiscaux incitatifs. De plus, les cotisations patronales bénéficient d’exonérations de charges sociales.
Par conséquent, en 2017, 96 % des salariés du secteur privé avaient accès à une complémentaire santé d’entreprise.
Qui gère une mutuelle collective ? Les trois familles d’organismes
Trois catégories d’organismes se partagent, en pratique, la gestion des mutuelles collectives. D’abord, les mutuelles, régies par le Code de la mutualité, fonctionnent sans but lucratif et représentent 47 % du marché de la complémentaire santé. Ensuite, les sociétés d’assurance, régies par le Code des assurances, sont majoritairement à but lucratif. Enfin, les institutions de prévoyance, régies par le Code de la Sécurité sociale, consacrent près de la moitié de leur activité à la santé collective. Faut-il pour autant privilégier un type d’organisme ? Pas nécessairement, car le niveau de garanties compte davantage que le statut juridique du gestionnaire.
Comment se met en place une mutuelle collective ?
Au-delà de l’organisme gestionnaire, la mise en place obéit en effet à trois modes juridiques distincts, prévus par l’article L911-1 du Code de la Sécurité sociale.
L’accord collectif et le référendum
D’une part, l’accord collectif résulte d’une négociation entre l’employeur et les partenaires sociaux, et fixe les garanties applicables aux salariés. D’autre part, le référendum consiste à soumettre le projet au vote des salariés, à bulletin secret ; l’accord est alors validé dès lors qu’il recueille la majorité des suffrages.
La décision unilatérale de l’employeur
À l’inverse, la décision unilatérale de l’employeur (DUE) permet de mettre en place la couverture sans négociation préalable. Ce mode reste ainsi adapté aux petites structures, lorsqu’aucun accord de branche n’encadre déjà la protection complémentaire. Concrètement, l’employeur rédige alors un document écrit, remis à chaque salarié concerné.
Bon à savoir : ces trois modes ne s’excluent toutefois pas définitivement. En effet, une mutuelle mise en place par DUE peut ensuite être remplacée par un accord collectif ou un référendum, selon l’évolution des besoins de l’entreprise.
Quels droits pour les salariés face à la mutuelle collective ?
L’adhésion à la mutuelle collective reste en principe obligatoire. Néanmoins, certains cas de dispense existent, notamment pour les CDD courts, les apprentis, ou les salariés déjà couverts par la mutuelle de leur conjoint. Ainsi, 32 % des salariés de 15 à 25 ans ayant accès à une complémentaire santé d’entreprise en sont dispensés, un chiffre révélateur des arbitrages liés au coût de la cotisation. Par ailleurs, un salarié qui quitte l’entreprise conserve, sous conditions, sa mutuelle collective grâce à la portabilité des droits.
Mutuelle collective et remboursements : quel lien avec votre mutuelle santé ?
En pratique, une mutuelle collective fonctionne comme une complémentaire santé individuelle sur le plan des remboursements : elle intervient en complément de l’Assurance maladie sur le ticket modérateur, les dépassements d’honoraires, ou les frais dentaires et optiques. Ainsi, en 2023, les organismes complémentaires ont versé 34,9 milliards d’euros de prestations, en hausse de 6,4 %. La différence tient donc essentiellement à la souscription, portée par l’employeur, plutôt qu’aux garanties elles-mêmes.
Idées reçues sur la mutuelle collective
« La mutuelle collective est toujours moins chère qu’une mutuelle individuelle. »
En réalité, ce n’est pas systématique : le rapport garanties/cotisation dépend surtout du panier de soins négocié par l’entreprise.
« On ne peut jamais refuser d’adhérer à la mutuelle de son entreprise. »
C’est faux : en effet, des cas de dispense légaux existent, sous réserve d’en apporter la preuve à l’employeur.
Ce qu’il faut retenir sur la mutuelle collective
Une mutuelle collective est obligatoire dans le secteur privé depuis le 1ᵉʳ janvier 2016.
Trois familles d’organismes peuvent la gérer : mutuelles, sociétés d’assurance et institutions de prévoyance.
Elle se met en place par accord collectif, référendum, ou décision unilatérale de l’employeur.
Des cas de dispense d’adhésion existent, notamment pour les CDD courts et les apprentis.
Une fois mise en place, elle rembourse les frais de santé exactement comme une mutuelle individuelle.
Type de gestion
Avantages
Inconvénients
Interne
Maîtrise totale des coûts et des processus. Adaptabilité rapide aux besoins spécifiques des salariés.
Complexité administrative. Nécessité de disposer de compétences spécifiques en interne.
Externalisée
Simplification administrative. Expertise et conseils personnalisés. Gain de temps et de ressources.
Moindre contrôle sur les processus. Coût supplémentaire pour l’entreprise.
Il s’agit d’un contrat de complémentaire santé souscrit par l’employeur pour couvrir l’ensemble de ses salariés, en complément de l’Assurance maladie.
Qui peut gérer une mutuelle collective ?
En pratique, trois types d’organismes : les mutuelles, les sociétés d’assurance, et les institutions de prévoyance.
Comment une mutuelle collective est-elle mise en place ?
Concrètement, par accord collectif, par référendum auprès des salariés, ou par décision unilatérale de l’employeur.
Conclusion
Pour assurer une couverture optimale à vos salariés tout en maîtrisant les coûts et le fonctionnement du contrat, il est important de choisir un mode de gestion de la mutuelle collective adapté. Que vous optiez pour une gestion interne ou externalisée, vous devez tout d’abord prendre en compte les spécificités de votre entreprise mais également le profil et les besoins de vos salariés. Bénéficier de l’expertise d’un professionnel du secteur, c’est l’assurance de prendre une décision éclairée et réfléchie. Vous avez des questions sur les types de gestion des mutuelles collectives et/ou souhaitez un accompagnement personnalisé pour votre entreprise ? Contactez nos conseillers France Mutuelle.
Transferts de charges : ce qui change pour les assurés sociaux et leurs remboursements
Durant l'été 2026, le Gouvernement a décidé, sans concertation, de transférer 1,5 milliard d'euros de remboursements de la Sécurité sociale vers les ...
Posturologue : rôle, bienfaits et bon usage du bilan postural
Le posturologue est un professionnel de santé qui analyse l'équilibre postural du corps grâce à un bilan clinique complet. Il n'exerce jamais seul cette ...
Posture au télétravail : les bons gestes à adopter
Le télétravail modifie les postures et augmente les troubles musculo-squelettiques. La position assise prolongée crée des tensions musculaires, des douleurs au ...