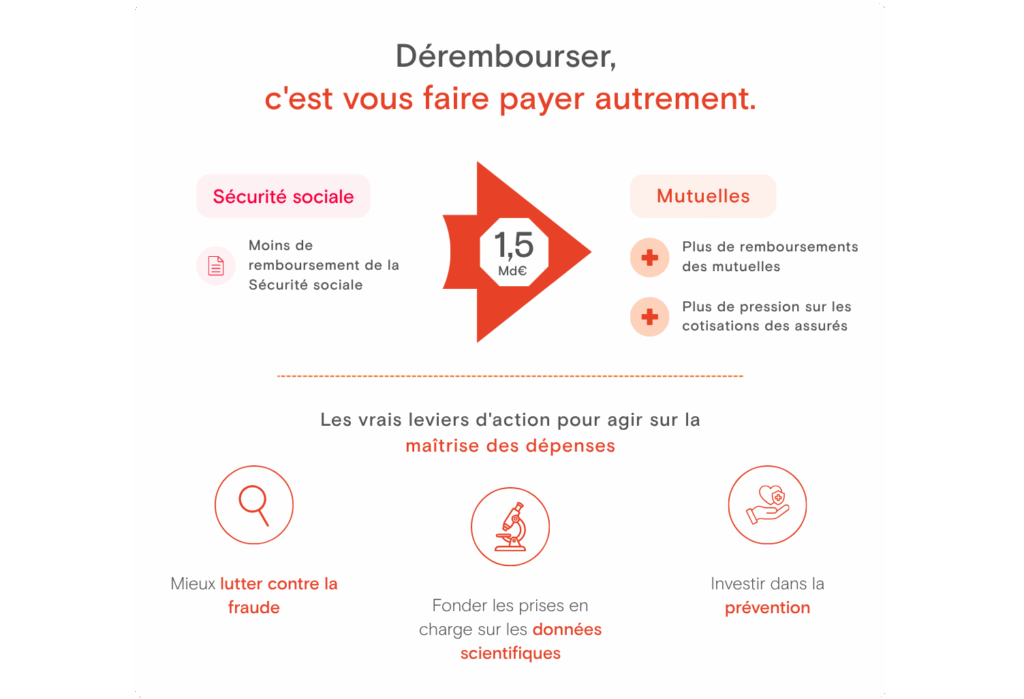
Depuis l’été 2026, les transferts de charges entre l’Assurance Maladie et les complémentaires santé occupent une place importante dans les débats autour du financement de la Sécurité sociale. Le Gouvernement a décidé de transférer 1,5 milliard d’euros de remboursements aux complémentaires santé. Ces remboursements étaient jusqu’ici pris en charge par la Sécurité sociale. Cette mesure représente un surcoût estimé à 1,7 milliard d’euros pour les mutuelles. En parallèle, la Mutualité Française réclame une baisse de la taxe de solidarité additionnelle (TSA), qu’elle qualifie de « TVA sur la santé », et appelle les assurés sociaux à se mobiliser avant l’examen du budget de la Sécurité sociale pour 2027.
Qu’est-ce qu’un transfert de charges vers les complémentaires santé ?
Un transfert de charges consiste à réduire le remboursement de l’Assurance maladie obligatoire sur un acte ou un produit de santé.
Les organismes complémentaires doivent alors prendre en charge une part plus importante de la dépense. Autrement dit, le montant total des dépenses de santé ne diminue pas. Seul le financement change de responsable, entre l’Assurance maladie obligatoire et la mutuelle. Ce mécanisme ne réduit donc pas les dépenses de santé. Il déplace simplement leur financement vers les assurés, les adhérents des mutuelles et les entreprises. Ces entreprises financent notamment les contrats collectifs proposés à leurs salariés. (source : Mutualité Française — mutualite.fr).
Un transfert décidé sans concertation à l’été 2026
Trois éléments expliquent la décision gouvernementale de l’été 2026 :
Le contexte budgétaire du projet de loi de financement de la Sécurité sociale (PLFSS) 2027. À l’approche des discussions sur le projet de loi de financement de la Sécurité sociale, l’exécutif cherche de nouvelles économies sur les dépenses d’Assurance maladie.
Une justification centrée sur la rationalisation des comptes de la Sécurité sociale. Le Gouvernement veut concentrer les remboursements de l’Assurance maladie sur les soins efficaces, les traitements innovants et les patients fragiles.
L’absence de concertation préalable, dénoncée par la Mutualité Française. La mesure a été décidée au cours de l’été 2026 sans échange préalable avec les organismes complémentaires, ce qui a directement motivé la mobilisation actuelle.
Les postes de remboursement concernés
Dentaire, dispositifs médicaux et médicaments
Le transfert annoncé touche en priorité les soins dentaires, les dispositifs médicaux et certains médicaments. Sur ces postes, le taux de remboursement pris en charge par l’Assurance maladie recule, tandis que la part demandée aux complémentaires santé progresse d’autant. Concrètement, un détartrage ou le traitement d’une carie se trouve ainsi moins bien couvert par le régime obligatoire, la différence devant être compensée par la mutuelle.
Transports sanitaires
Les transports sanitaires font également partie des postes concernés. Pour les patients devant se rendre régulièrement à des séances de soins, comme une dialyse, la baisse du taux de remboursement obligatoire renforce le rôle de la complémentaire santé dans la prise en charge du trajet.
Bon à savoir : Ces baisses concernent le taux de remboursement de l’Assurance maladie, et non le tarif réellement facturé au patient. Une mutuelle bien dimensionnée peut donc absorber tout ou partie de cet écart, selon les garanties souscrites.
La mobilisation de la Mutualité Française contre la taxe sur la santé
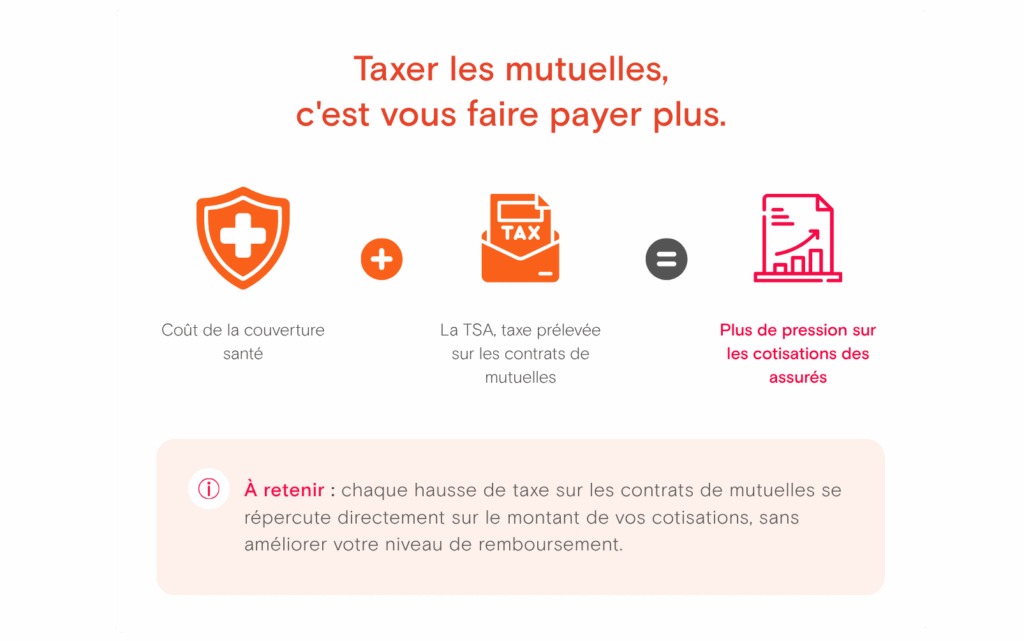
Plutôt que de nouveaux transferts, la Mutualité Française défend une révision de la fiscalité des contrats responsables et solidaires. Elle cible en priorité la taxe de solidarité additionnelle (TSA), qualifiée par son président Éric Chenut de véritable « TVA sur la santé ». Sur 100 euros de cotisation, l’État prélève ainsi 16,12 euros de taxes supplémentaires, soit l’équivalent de deux mensualités de cotisation par an. Pourquoi cibler précisément cette taxe ? Parce qu’elle pèse directement sur le montant final payé par chaque adhérent, indépendamment du niveau de garanties choisi.
À l’occasion de l’examen du PLFSS 2027, la Mutualité Française demande que ce taux soit ramené à 5,5 %, soit le taux réduit appliqué aux biens et services essentiels. Au-delà de cette mesure fiscale, le mouvement mutualiste appelle également le Gouvernement à agir sur d’autres leviers : la lutte contre la fraude et les dérives de la financiarisation du système de santé, la pertinence des prescriptions médicales, et l’investissement dans la prévention.
À retenir : La mobilisation actuelle ne concerne pas uniquement les transferts de charges. Elle porte également sur la fiscalité appliquée aux cotisations de complémentaire santé. Selon la Mutualité Française, réduire la TSA limiterait la répercussion de ces transferts sur le budget des adhérents.
Quelles conséquences pour les retraités et les assurés sociaux ?
Pour un assuré social, ce transfert de charges se traduit potentiellement par deux effets : un reste à charge plus élevé sur certains soins dentaires, médicaux ou de transport, et une pression supplémentaire sur les cotisations des complémentaires santé. Les retraités demeurent les plus exposés, puisqu’ils financent seuls leur contrat individuel, sans la participation d’un employeur. Faut-il pour autant renoncer à une bonne couverture santé ? Non : bien choisir sa mutuelle, avec des plafonds adaptés au dentaire, à l’optique et à l’hospitalisation, reste le principal levier pour limiter l’impact de ces évolutions réglementaires sur le budget.
Ce qu’il faut retenir avant le 1ᵉʳ janvier 2027
Le Gouvernement a décidé, sans concertation, de transférer 1,5 milliard d’euros de remboursements vers les complémentaires santé.
Le surcoût pour les organismes complémentaires atteindrait 1,7 milliard d’euros.
Le dentaire, les dispositifs médicaux, certains médicaments et les transports sanitaires sont les postes concernés.
La Mutualité Française réclame une baisse de la TSA de son niveau actuel à 5,5 %.
Les retraités, qui financent seuls leur mutuelle, restent les plus exposés à ces transferts.
FAQ : les transferts de charges
Qu’est-ce qu’un transfert de charges en assurance maladie ?
Il s’agit d’une baisse de la part remboursée par l’Assurance maladie obligatoire, compensée en partie par les complémentaires santé.
Combien représente le transfert de charges annoncé en 2026 ?
Il s’élève à 1,5 milliard d’euros de remboursements, pour un surcoût estimé à 1,7 milliard d’euros pour les mutuelles, selon la Mutualité Française.
Pourquoi la Mutualité Française parle-t-elle de « TVA sur la santé » ?
Parce que la taxe de solidarité additionnelle prélève 16,12 euros sur 100 euros de cotisation, un niveau que la Mutualité Française juge disproportionné par rapport aux biens essentiels, taxés à 5,5 %.
Conclusion : Transferts de charges
Ce transfert de charges illustre une tendance de fond : le financement de la santé évolue progressivement. Une part croissante des dépenses passe de la Sécurité sociale vers les complémentaires santé. Face à cette évolution, la Mutualité Française privilégie une réforme de la fiscalité. Elle s’oppose ainsi à de nouveaux transferts de charges vers les complémentaires santé. Pour les assurés sociaux, une mutuelle adaptée peut contribuer à mieux couvrir les dépenses restant à leur charge. Cette protection concerne particulièrement les retraités, qui financent généralement seuls leur complémentaire santé.
Transferts de charges : ce qui change pour les assurés sociaux et leurs remboursements
Durant l'été 2026, le Gouvernement a décidé, sans concertation, de transférer 1,5 milliard d'euros de remboursements de la Sécurité sociale vers les ...
Posturologue : rôle, bienfaits et bon usage du bilan postural
Le posturologue est un professionnel de santé qui analyse l'équilibre postural du corps grâce à un bilan clinique complet. Il n'exerce jamais seul cette ...
Une prise de sang mesure de nombreux marqueurs : globules rouges, cholestérol, glycémie, créatinine ou CRP. Chaque résultat se compare à une valeur normale de ...