Depuis le 1er janvier 2016, tout employeur du secteur privé doit proposer une mutuelle d’entreprise à ses salariés. Cette obligation découle de l’accord national interprofessionnel (ANI) de 2013, qui impose un socle minimal de garanties et un financement partagé entre employeur et salarié. La convention collective de votre entreprise influence directement le niveau réel de vos remboursements.
Mutuelle d’entreprise : une obligation issue de la loi ANI
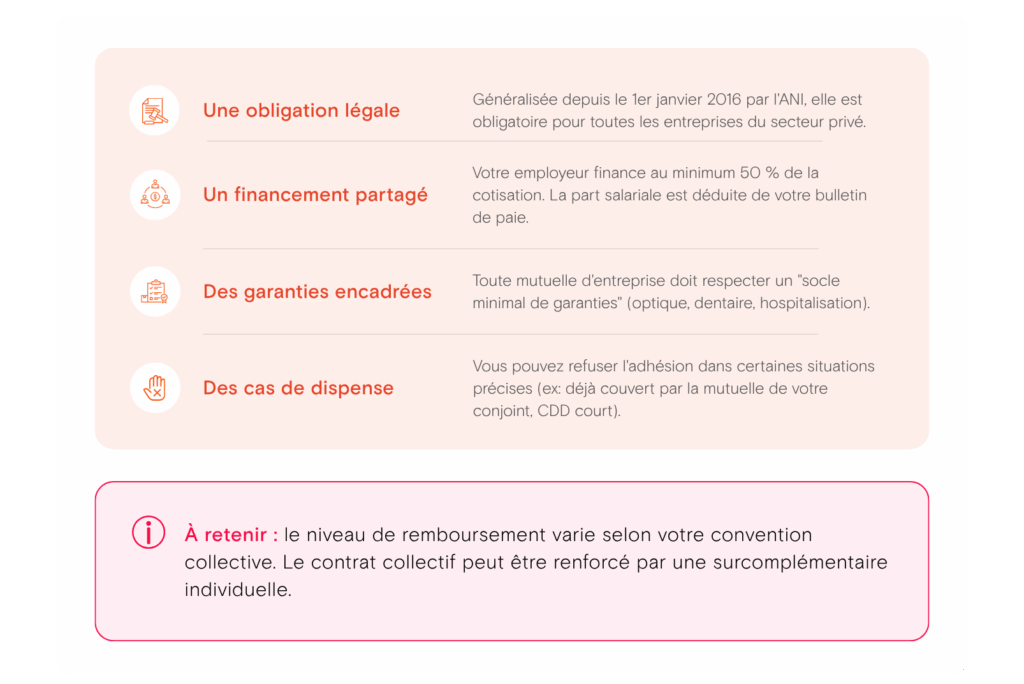
La généralisation de la complémentaire santé d’entreprise repose sur l’ANI du 11 janvier 2013, entré en application le 1er janvier 2016. Ce texte impose à toute entreprise de droit privé, quelle que soit sa taille, de proposer une couverture santé collective à l’ensemble de ses salariés. L’employeur doit financer au minimum 50 % de la cotisation, le reste restant à la charge du salarié.
Cette obligation s’étend progressivement au-delà du secteur privé. Depuis le 1er janvier 2025, les agents de la fonction publique d’État bénéficient également d’une complémentaire santé collective, selon le même principe de généralisation. Une mutuelle d’entreprise remplace-t-elle automatiquement votre mutuelle individuelle ? Pas toujours, certains salariés pouvant demander une dispense d’adhésion sous conditions précises.
Complémentaire santé collective en France : ce que montrent les chiffres récents
Avant toute chose, il est utile de mesurer l’ampleur réelle de cette généralisation. Dès 2017, 96 % des salariés du secteur privé avaient accès à une complémentaire santé d’entreprise, contre un établissement sur deux seulement avant la réforme.
À retenir : la part de salariés réellement couverts par un contrat collectif a progressé de 70 % en 2014 à 81 % en 2019, selon un rapport du Sénat citant les données de la DREES. Le taux de prise en charge moyen par l’employeur atteignait, quant à lui, 59,6 % en 2017, bien au-delà du minimum légal de 50 %. Par ailleurs, le taux de non-couverture complémentaire santé de la population française a continué de reculer, passant de 4,3 % en 2010 à moins de 4 % aujourd’hui, grâce notamment à cette généralisation.
Le rôle des conventions collectives dans votre mutuelle d’entreprise
Un socle minimal de garanties imposé par la loi
La loi fixe un panier de soins minimal, appelé contrat responsable, que toute mutuelle d’entreprise doit respecter. Ce socle couvre notamment le ticket modérateur, le forfait journalier hospitalier et une prise en charge minimale en optique et en dentaire. Chaque entreprise reste libre d’aller au-delà de ce minimum légal, selon ses moyens et sa politique sociale.
Bon à savoir : le contrat responsable n’est pas une option. Un employeur qui proposerait une couverture inférieure à ce socle légal perdrait les exonérations sociales et fiscales attachées au dispositif.
Des garanties parfois renforcées par la branche professionnelle
La convention collective de branche peut imposer des garanties supérieures à ce socle minimal, négociées par les partenaires sociaux du secteur. Un accord de branche recommande parfois un organisme assureur précis, même si l’entreprise garde généralement la liberté de choisir un autre prestataire. Ce niveau de négociation explique pourquoi deux salariés de secteurs différents bénéficient souvent de remboursements très inégaux, à cotisation comparable.
Les différentes causes de variation d’une mutuelle à l’autre
Plusieurs facteurs expliquent les écarts de garanties observés d’une entreprise à l’autre.
1. La convention collective applicable
Chaque branche négocie ses propres niveaux de garanties, parfois bien supérieurs au socle légal minimal.
2. La taille et le secteur de l’entreprise
Les grandes structures négocient souvent des contrats plus avantageux grâce à un effectif plus important.
3. Le niveau de négociation sociale interne
Un accord d’entreprise ou une décision unilatérale de l’employeur peut compléter les minima fixés par la branche.
4. Le choix de l’organisme assureur :
mutuelle, institution de prévoyance ou société d’assurance proposent des grilles tarifaires et des garanties différentes.
Puis-je être dispensé d’adhérer à la mutuelle d’entreprise
Certaines situations permettent de refuser l’adhésion à la complémentaire collective, sans perdre d’autres droits. Voici les principaux cas de dispense reconnus :
Un salarié déjà couvert par la mutuelle de son conjoint, en tant qu’ayant droit
Un contrat à durée déterminée de moins de trois mois, ou un temps très partiel
Un salarié bénéficiaire de la Complémentaire santé solidaire au moment de l’embauche
Un apprenti ou un salarié déjà couvert par une autre complémentaire individuelle au moment de l’embauche
Idées reçues sur la mutuelle d’entreprise à corriger
Plusieurs croyances circulent encore sur ce sujet. D’abord, la mutuelle d’entreprise ne couvre pas automatiquement tous les frais de santé. Le niveau réel de remboursement dépend entièrement des garanties négociées par votre employeur et votre branche professionnelle.
Ensuite, contrairement à une idée répandue, quitter l’entreprise ne signifie pas perdre immédiatement sa couverture santé. Le dispositif de portabilité permet de conserver les garanties collectives pendant une durée limitée après la rupture du contrat de travail. Enfin, une mutuelle d’entreprise moins généreuse ne vous empêche jamais de souscrire une surcomplémentaire individuelle, pour renforcer certains postes de remboursement.
Remboursement et rôle de votre mutuelle collective
Votre mutuelle d’entreprise rembourse selon le niveau de garanties défini par le contrat collectif souscrit par votre employeur. Voici quelques points essentiels pour mieux comprendre votre couverture :
Le socle minimal légal reste identique partout, mais les renforts varient fortement selon les entreprises
Les ayants droit, comme le conjoint ou les enfants, peuvent souvent être rattachés moyennant une cotisation complémentaire
La portabilité des droits reste gratuite pendant un an maximum après un licenciement, sous conditions
Une surcomplémentaire individuelle peut compléter les postes les moins bien couverts par le contrat collectif
Chez France Mutuelle, nous accompagnons chaque assuré dans la compréhension de ses garanties collectives, qu’il reste salarié ou qu’il quitte son entreprise. Pour approfondir vos démarches santé, consultez également notre guide sur les dépassements d’honoraires et notre article sur le financement des soins coûteux pour les indépendants, disponibles sur notre site.
FAQ : ce que les internautes recherchent sur la mutuelle d’entreprise
La mutuelle d’entreprise est-elle obligatoire pour tous les salariés ?
Oui, sauf cas de dispense reconnu par la loi, comme une couverture déjà existante via le conjoint.
Que devient ma mutuelle d’entreprise si je perds mon emploi ?
Elle reste maintenue gratuitement pendant un an maximum, grâce au dispositif légal de portabilité des droits.
Puis-je choisir une autre mutuelle que celle de mon entreprise ?
Non, sauf dispense légale, l’adhésion à la complémentaire collective reste obligatoire pour les salariés concernés.
Une convention collective peut-elle imposer de meilleures garanties que la loi ?
Oui, chaque branche professionnelle peut négocier des niveaux de remboursement supérieurs au socle minimal légal.
En résumé
La mutuelle d’entreprise, généralisée depuis 2016, garantit un socle minimal de remboursement à tout salarié du secteur privé. La convention collective de votre branche détermine toutefois l’essentiel des garanties réelles, bien au-delà de ce minimum légal. N’hésitez pas à comparer votre contrat collectif aux offres individuelles, pour identifier d’éventuels besoins complémentaires avec votre mutuelle.
Arrêt de travail : ce qui change depuis septembre 2026
Depuis le 1er septembre 2026, une première prescription d'arrêt maladie ne peut plus dépasser 31 jours, et une prolongation 62 jours, sauf justification ...
Le dossier médical partagé (Mon espace santé) : à quoi sert-il
Mon espace santé, le carnet de santé numérique lancé en février 2022, centralise documents médicaux, antécédents et vaccinations pour chaque assuré français. ...
Complémentaire santé : les erreurs fréquentes à éviter en 2026
Une complémentaire santé doit être choisie avec attention, surtout actuellement où les dépenses de santé augmentent. Les erreurs les plus fréquentes concernent ...