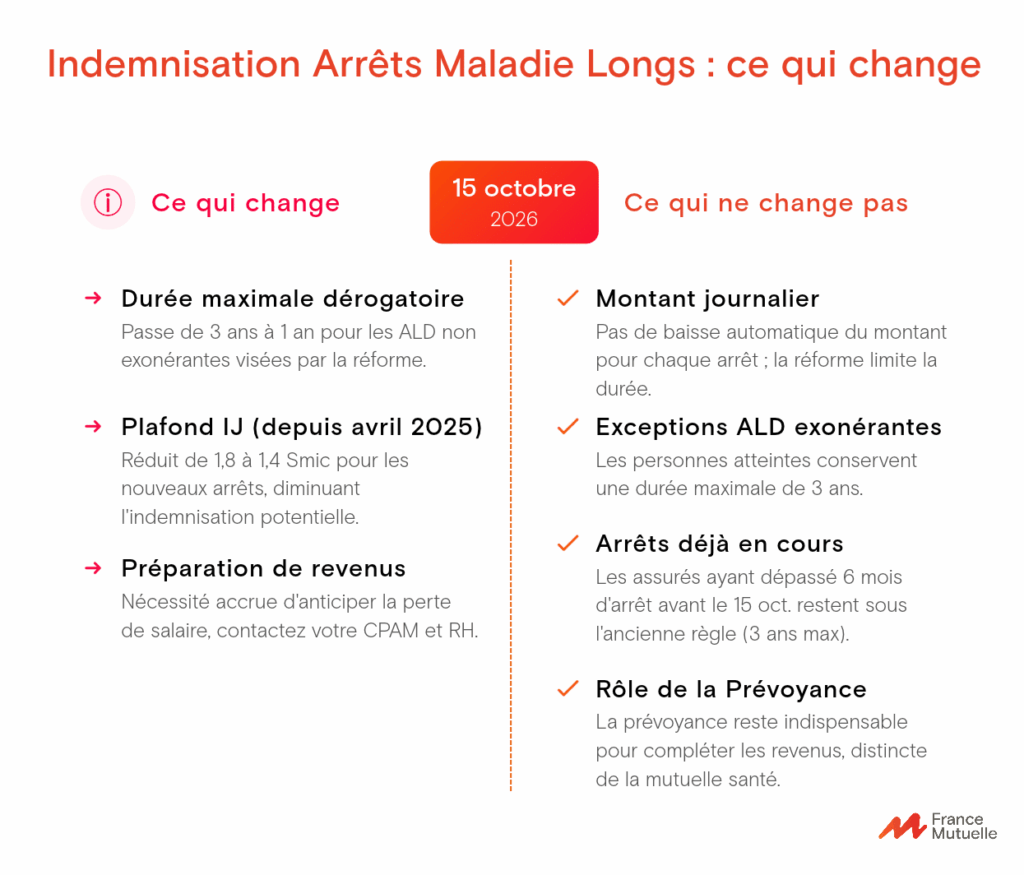
La réforme de l’indemnisation arrêt maladie modifie la durée maximale de versement des indemnités journalières pour certaines personnes en arrêt de longue durée. La réforme fait passer de trois ans à un an la durée maximale de versement des indemnités journalières pour certaines personnes atteintes d’une affection de longue durée (ALD) non exonérante.
Cependant, cette mesure ne concerne pas tous les assurés. Les personnes atteintes d’une ALD exonérante conservent notamment une durée maximale de trois ans, sous réserve des conditions applicables.
Que change la réforme de l’indemnisation des arrêts maladie longs ?
Les indemnités journalières (IJ) versées par l’Assurance Maladie compensent une partie de la perte de salaire pendant un arrêt maladie. Leur durée de versement dépend notamment de la situation de l’assuré et de la nature de l’affection.
Depuis le 15 octobre 2026, une nouvelle règle limite à un an la durée maximale dérogatoire d’indemnisation pour certaines ALD non exonérantes, contre trois ans auparavant.
Attention : cette réforme concerne la durée de versement, et non une baisse automatique du montant journalier pour chaque personne en arrêt maladie. Une autre mesure, entrée en vigueur le 1er avril 2025, a réduit de 1,8 à 1,4 Smic le plafond de salaire retenu pour calculer les indemnités journalières des arrêts débutant à partir de cette date.
Qui est concerné par la baisse de la durée d’indemnisation ?
La réforme vise les assurés relevant de plusieurs régimes, notamment le régime général et le régime agricole. Elle s’applique également à certaines catégories de travailleurs indépendants et d’agents publics, selon les textes qui leur sont applicables.
ALD non exonérante : quelles sont les nouvelles règles ?
Une affection de longue durée non exonérante peut justifier un arrêt de travail prolongé, sans ouvrir droit à la prise en charge à 100 % des soins liés à cette affection. Ces soins restent remboursés selon les taux habituels de l’Assurance Maladie.
Depuis le 15 octobre 2026, la durée maximale d’indemnisation passe à un an pour les situations visées par la réforme. La règle concerne les arrêts prescrits à partir de cette date, ainsi que certains arrêts en cours qui atteignent six mois après cette échéance.
Qui conserve une indemnisation pouvant atteindre trois ans ?
Deux situations principales doivent être distinguées :
Les personnes atteintes d’une ALD exonérante conservent une durée maximale de versement des indemnités journalières de trois ans, dans les conditions prévues.
Les assurés déjà en arrêt depuis plus de six mois au 15 octobre 2026 restent soumis à l’ancienne règle et peuvent bénéficier d’une indemnisation pendant trois ans au maximum.
Ces exceptions sont précisées par. En cas de doute, votre médecin traitant ou le service médical de votre caisse primaire d’assurance maladie (CPAM) peut vous aider à déterminer la catégorie correspondant à votre situation.
Comment vérifier ses droits et anticiper une perte de revenus ?
La première démarche consiste à vérifier la date de début de l’arrêt, les éventuelles prolongations et la catégorie de l’ALD. Ensuite, contactez votre caisse primaire d’assurance maladie (CPAM) pour confirmer la durée prévisionnelle d’indemnisation.
Bon à savoir : une demande d’ALD ou une prolongation d’arrêt ne suffit pas, à elle seule, à déterminer les règles applicables. C’est la situation reconnue dans votre dossier qui compte.
Pour préparer vos démarches, réunissez les documents utiles :
vos avis d’arrêt de travail et les éventuelles prolongations ;
vos relevés d’indemnités journalières et attestations de paiement ;
les informations relatives à votre ALD, ainsi que les documents de votre employeur concernant le maintien de salaire et la prévoyance.
Par ailleurs, informez votre service des ressources humaines si vous êtes salarié. Votre convention collective peut prévoir des indemnités complémentaires, un maintien de salaire ou des dispositions plus favorables que le minimum légal. Ces droits dépendent notamment de votre ancienneté et des règles applicables dans votre entreprise.
Quel rôle jouent la prévoyance et la mutuelle santé ?
Une baisse ou une interruption des indemnités journalières peut fragiliser le budget d’un foyer. Il est donc essentiel de distinguer la mutuelle santé de la prévoyance.
La mutuelle santé complète les remboursements des dépenses de santé, selon les garanties du contrat : consultations, médicaments, hospitalisation ou certains équipements. En revanche, elle ne compense pas automatiquement la perte de salaire liée à un arrêt maladie.
Pour compléter les revenus, un contrat de prévoyance peut prévoir des indemnités journalières complémentaires ou une rente en cas d’invalidité. Toutefois, les prestations dépendent du contrat, des exclusions, des franchises et des conditions d’ouverture des droits. Il faut donc vérifier si vous bénéficiez d’une prévoyance individuelle ou collective par votre employeur.
Avant toute décision, demandez une simulation des prestations et vérifiez les délais de carence, la durée de versement et les éventuelles limites liées à votre situation. Vous pouvez également consulter les offres France Mutuelle pour les particuliers afin d’identifier les garanties santé correspondant à vos besoins, sans confondre remboursement des soins et remplacement du revenu.
Conclusion : les bons réflexes pour protéger ses revenus
La réforme du 15 octobre 2026 ne concerne pas tous les arrêts maladie longs. Le point essentiel consiste à vérifier si votre affection est exonérante ou non exonérante, puis à examiner la date de début de votre arrêt.
Pour éviter une mauvaise surprise, contactez la CPAM, interrogez votre employeur sur le maintien de salaire et vérifiez les garanties de votre contrat de prévoyance.
FAQ : baisse de l’indemnisation des arrêts maladie longs
Depuis quand la durée d’indemnisation diminue-t-elle ?
La nouvelle règle s’applique depuis le 15 octobre 2026 à certains arrêts maladie liés à une ALD non exonérante.
Tous les arrêts maladie de longue durée sont-ils concernés ?
Non. Les ALD exonérantes conservent une durée maximale de trois ans. Les personnes déjà en arrêt depuis plus de six mois au 15 octobre 2026 restent également soumises à l’ancienne règle.
Comment savoir si mon ALD est exonérante ?
Contactez votre médecin traitant ou votre CPAM. Ils pourront vous préciser la catégorie de votre affection et les règles applicables à votre dossier.
Une mutuelle peut-elle compenser la baisse des indemnités journalières ?
Une mutuelle santé rembourse les soins selon le contrat, mais ne remplace pas automatiquement le salaire. Pour compenser une perte de revenus, vérifiez les garanties d’un éventuel contrat de prévoyance.
Présidentielle 2027 : le grand âge au cœur du débat sur le vieillissement de la population
La présidentielle 2027 place progressivement le grand âge au cœur du débat politique. Face au vieillissement de la population, plusieurs candidats ou ...
Baisse de l’indemnisation des arrêts maladie longs : êtes-vous concerné ?
Depuis le 15 octobre 2026, la durée maximale de versement des indemnités journalières passe de trois ans à un an pour certains arrêts maladie liés à une ...
Oui, il est tout à fait possible de changer de mutuelle lorsqu’on est atteint d’une affection de longue durée (ALD). La loi autorise la résiliation à tout ...