La Sécurité sociale va-t-elle moins rembourser vos soins en 2027 ? Depuis la fin de l’été 2026, plusieurs mesures annoncent une évolution de la prise en charge des médicaments, des soins dentaires et des transports sanitaires.
Ce désengagement de la Sécurité sociale désigne une diminution de la part des dépenses de santé financée par l’Assurance Maladie obligatoire. La différence peut alors revenir aux complémentaires santé ou aux assurés.
Mais votre mutuelle va-t-elle coûter plus cher ? Et devrez-vous payer davantage chez le dentiste ou à la pharmacie ?
En résumé : les mesures annoncées pour 2027 prévoient de réduire certains remboursements de la Sécurité sociale. Les mutuelles pourraient donc prendre en charge une part plus importante des frais médicaux. Toutefois, les conséquences sur votre reste à charge et vos cotisations dépendront de votre contrat santé, des soins concernés et des règles applicables.
Quels remboursements de la Sécurité sociale vont diminuer ?
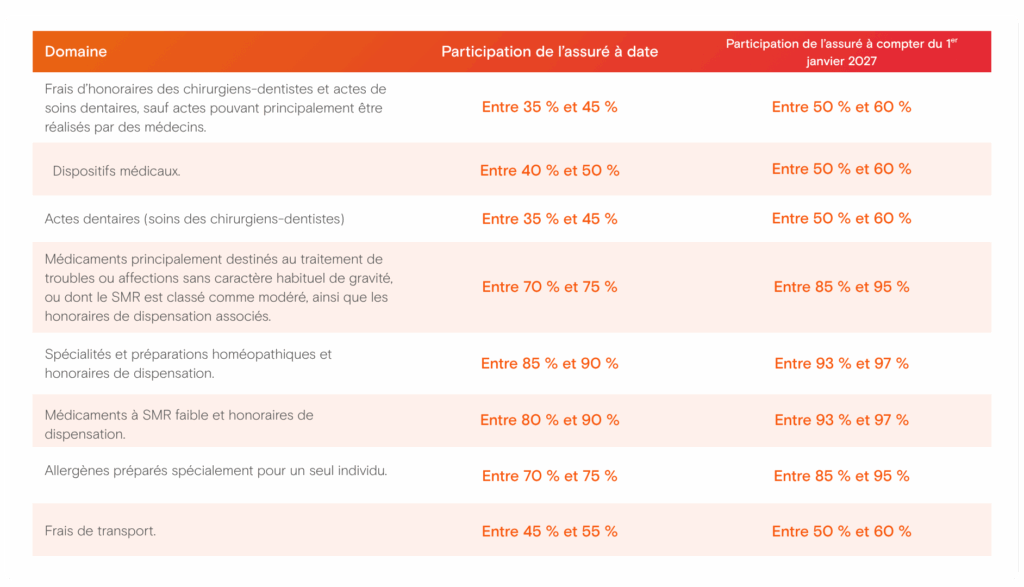
Plusieurs décrets publiés en août 2026 prévoient une baisse de la prise en charge de certains soins à compter du 1er janvier 2027.
Les principaux changements concernent :
Les médicaments : une baisse des taux de remboursement est envisagée pour les médicaments à service médical rendu faible et modéré.
Les soins dentaires : le remboursement de certains actes courants passe de 60 % à 50 % de la base de remboursement.
Les transports sanitaires : le taux de prise en charge de certains trajets passe de 55 % à 50 %.
Ces évolutions figurent notamment dans les décrets relatifs aux soins dentaires et aux autres dépenses de santé publiés en août 2026. Certaines exonérations restent applicables.
Franchises médicales : un plafond déjà relevé en octobre 2026
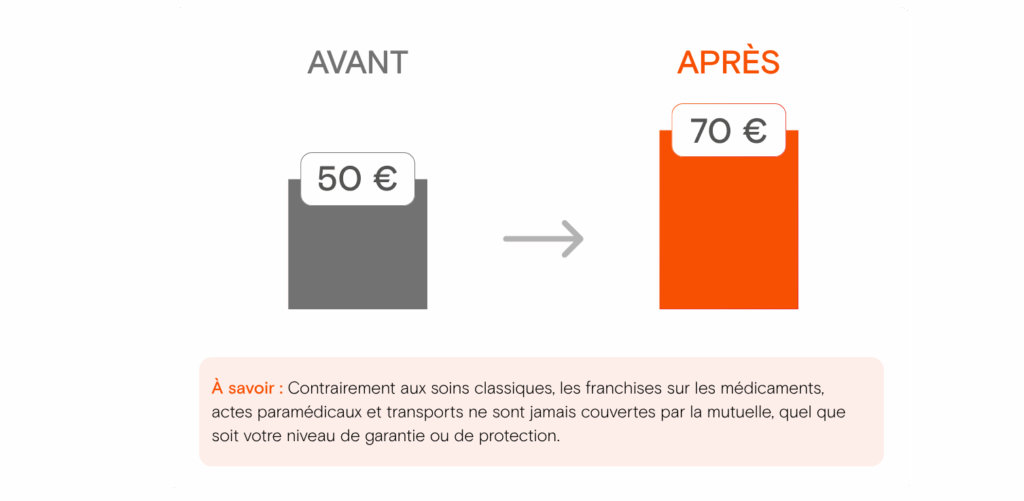
Depuis le 1er octobre 2026, le plafond annuel des franchises médicales est passé de 50 € à 70 €. Celui des participations forfaitaires a suivi la même évolution.
Ainsi, le montant cumulé peut atteindre 140 € par an, contre 100 € auparavant, pour les assurés non exonérés. Les montants prélevés sur chaque acte restent inchangés.
Pourquoi le désengagement de la Sécurité sociale concerne-t-il les mutuelles ?
La Sécurité sociale rembourse généralement une partie des frais médicaux. Ensuite, la complémentaire santé intervient selon les garanties souscrites.
La différence entre la base de remboursement et la part de l’Assurance Maladie constitue le ticket modérateur.
Or, les contrats responsables couvrent ce ticket modérateur pour de nombreux soins, sous réserve des exceptions réglementaires.
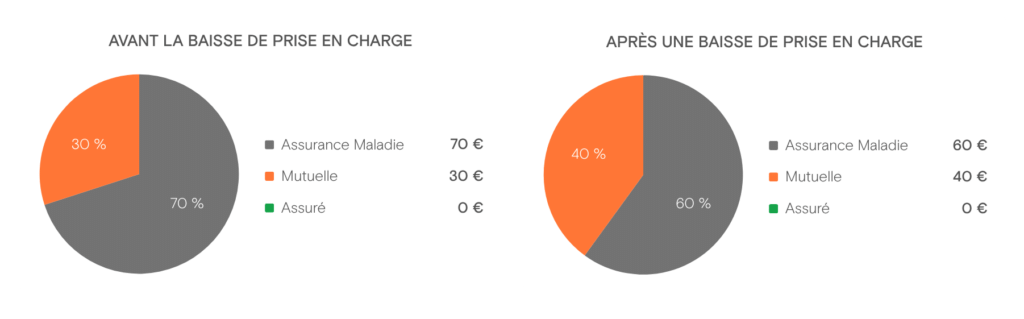
Par conséquent, lorsque l’Assurance Maladie réduit sa participation, la mutuelle peut devoir rembourser davantage.
Exemple : un soin à 100 €
Votre cotisation va-t-elle automatiquement augmenter ? Pas nécessairement. Les dépenses supplémentaires peuvent peser sur l’équilibre financier des complémentaires santé. Toutefois, chaque organisme détermine ses tarifs selon plusieurs facteurs.
Quel impact sur votre reste à charge ?
Le désengagement de la Sécurité sociale ne signifie pas que tous les assurés paieront davantage pour chaque soin.
En effet, le résultat dépend du contrat, des plafonds de remboursement et des éventuels dépassements d’honoraires.
Pour mieux comprendre, voici quelques exemples :
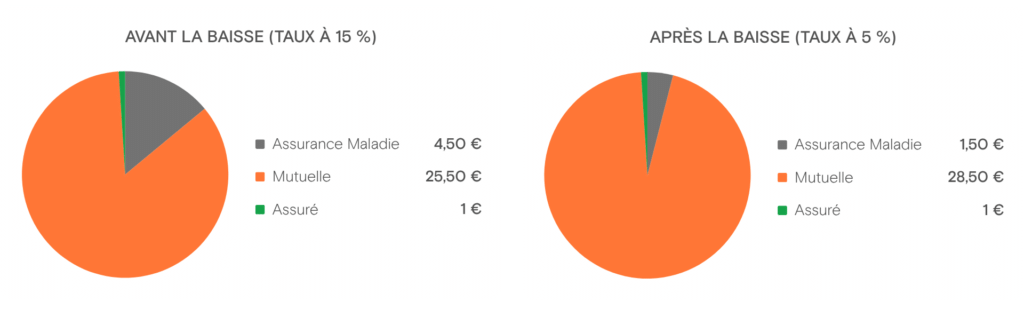
Une boîte de médicament à 30 €
(1 € correspond au montant de la franchise médicale.)
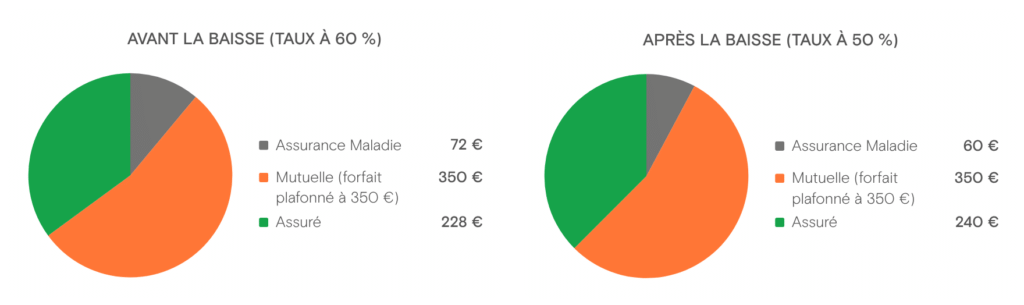
Une couronne dentaire à 650 €
Idée reçue : « Ma mutuelle rembourse forcément toutes les nouvelles dépenses »
C’est faux. Une complémentaire santé intervient dans les limites de ses garanties et de la réglementation.
Ainsi, les franchises médicales et les participations forfaitaires restent à la charge des assurés non exonérés. Les contrats responsables ne peuvent pas les rembourser.
En revanche, certaines personnes bénéficient d’exonérations, notamment les mineurs et les bénéficiaires de la Complémentaire santé solidaire.
Comment anticiper les changements de remboursement en 2027 ?
Faut-il changer de mutuelle dès maintenant ? Pas forcément. Avant toute décision, mieux vaut examiner ses besoins et les garanties existantes.
Trois réflexes permettent de mieux anticiper les dépenses :
Consulter son tableau de garanties, notamment pour les médicaments, les soins dentaires et les dispositifs médicaux.
Demander un devis avant des soins coûteux, afin de connaître le remboursement prévu et le reste à charge.
Vérifier ses droits particuliers, notamment en cas d’affection de longue durée (ALD), de Complémentaire santé solidaire ou de contrat collectif.
Pour les personnes qui suivent un traitement régulier, cette vérification devient particulièrement utile.
Chez France Mutuelle, l’objectif d’une complémentaire santé reste d’accompagner les assurés dans leurs dépenses médicales, selon leur niveau de couverture, sans se substituer à l’Assurance Maladie obligatoire.
FAQ : désengagement de la Sécurité sociale et mutuelle
Quand les remboursements de la Sécurité sociale vont-ils baisser ?
Plusieurs mesures concernant notamment les médicaments, les soins dentaires et les transports sanitaires sont prévues pour le 1er janvier 2027. Les nouveaux plafonds des franchises médicales s’appliquent déjà depuis le 1er octobre 2026.
Ma mutuelle va-t-elle augmenter en 2027 ?
Une hausse reste possible, mais elle n’est pas automatique. Elle dépend des dépenses prises en charge, de la politique tarifaire de l’organisme et des caractéristiques du contrat.
La mutuelle rembourse-t-elle les franchises médicales ?
Non. Dans un contrat responsable, les franchises médicales et les participations forfaitaires restent à la charge de l’assuré, sauf exonération réglementaire.
Les patients en ALD sont-ils concernés ?
Les règles dépendent des soins et de leur lien avec l’affection de longue durée. Certaines exonérations sont maintenues. Il est donc important de vérifier chaque remboursement auprès de l’Assurance Maladie.
Vous pouvez lire aussi
Conseils santé | Prévention hivernale
Alimentation d’automne : booster ses défenses naturellement
À l’automne, une alimentation variée aide à fournir au corps les vitamines, minéraux et nutriments nécessaires au bon fonctionnement du système immunitaire. ...
Rentrée scolaire : combien d’heures de sommeil un enfant doit-il dormir pour être en forme
Un enfant sur trois souffrirait d'une dette de sommeil chronique en France, selon des données relayées par l'INSERM. Ce guide détaille les besoins de sommeil ...
Voyager avec un bébé ou un enfant : quels sont les indispensables santé à glisser dans la valise ?
Voyager avec un bébé ou un enfant demande un minimum d'anticipation, notamment sur le plan de la santé. Une trousse de premiers soins bien préparée permet de ...
Chaque été, la baignade présente un risque réel de noyade en France, touchant tous les âges. Les accidents ont progressé en 2025, les adultes et les seniors ...
🏆 France Mutuelle distinguée aux Cas d’Or « Data Protection » 2026
Le Groupe France Mutuelle a reçu deux distinctions lors des Cas d’Or « Data Protection » 2026, une cérémonie qui récompense les initiatives les plus ...
Fortes chaleurs : comment éviter la déshydratation ?
Les fortes chaleurs et les épisodes de canicule augmentent fortement le risque de déshydratation, notamment chez les personnes âgées, les nourrissons et les ...